
作者:Blockworks Advisory;编译:Shaw,金色财经
全球算力基建的建设规模十分庞大,已有数万亿美元投入基础设施建设。即便如此,算力需求依旧超过供给。
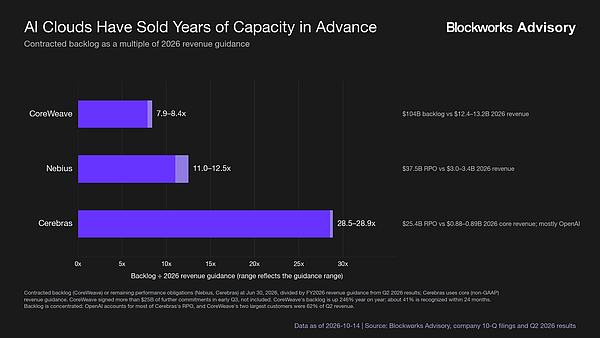
对比如此庞大的算力市场规模,全部可流通的加密 AI 板块总市值仅约 249 亿美元,低于 Crusoe 一家企业的 309 亿美元。并且,还没有任何去中心化算力网络公开的经核实营收能达到数千万美元以上的级别。
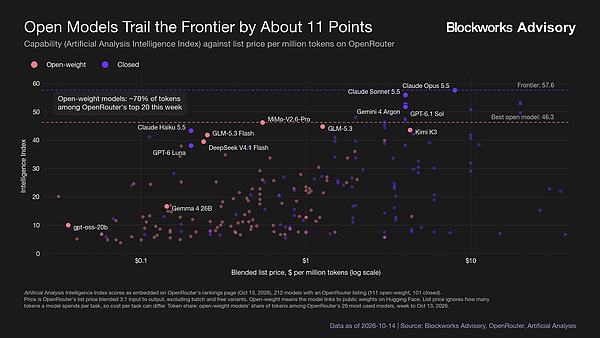
与此同时,开源权重模型热度持续攀升,性能不断逼近前沿闭源模型,绝大多数模型在大量任务场景中已经做到 “够用”。这就让开发者可以把原本高成本的任务,调度到任何又快又便宜的算力资源上,实现降本增效。
推理服务商层处于整套技术栈的核心位置。
从表面看,该市场和传统 API 市场运行逻辑一致:向指定模型提交提示词,获取输出结果,按 Token 计费或采用订阅制付费。
原生加密赛道服务商的差异化路径主要包括:
-
依托分布式 GPU 获取算力(例如 AkashML、Chutes),利用代币激励启动供给端;
-
依托适配特定模型类型的其他硬件获取算力(例如使用 Mac 设备的 Darkbloom);
-
支持稳定币支付以及 x402 协议;
-
提供隐私保障或无审查模型,代表项目如 Venice、NEAR AI;
-
借助代币撬动需求、冷启动用户。
目前尚不确定以上差异化路径能否构筑长期护城河。举例而言,多家原生加密厂商已经推出隐私型、无审查模型,并且多数项目都会以某种代币机制来扩张网络规模。
除此之外,加密赛道整体在市场中的占比很小。OpenRouter 平台上的 7 家加密原生服务商(Venice、Phala、Darkbloom、io.net、AkashML、NEAR AI、Chutes),过去一个月日均处理约 2110 亿 Token,仅占该平台日均 21.9 万亿 Token 总量的 1%。
而 OpenRouter 本身只承载了全球需求的一部分:谷歌在 2025 年 10 月披露,单月处理约 1.3 千万亿 Token,大约是当前 OpenRouter 总流量的两倍;另有估算显示,全球每日 Token 调用量约 400 万亿。
但 OpenRouter 会每日发布分服务商、分模型的统计数据,因此它成为对比各家加密原生推理服务商的中立观测窗口。
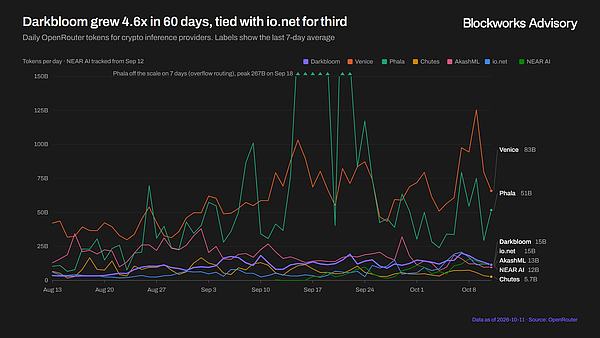
本文梳理加密 AI 推理领域的各家参与方,重点研究在 OpenRouter 平台提供服务的服务商。
竞品格局
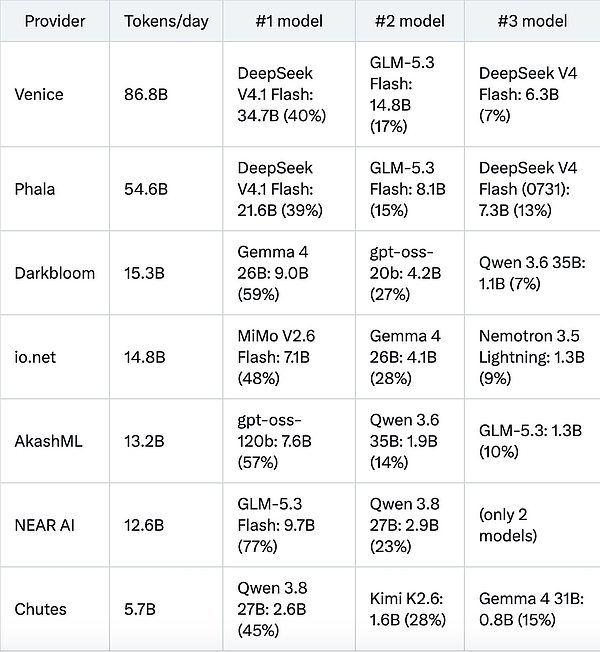
从 Token 调用量来看,在 OpenRouter 的加密原生服务商榜单中,Venice 与 Phala 位居前列;其中 Phala 的综合单 Token 定价(基于可信执行环境 TEE)为最高。
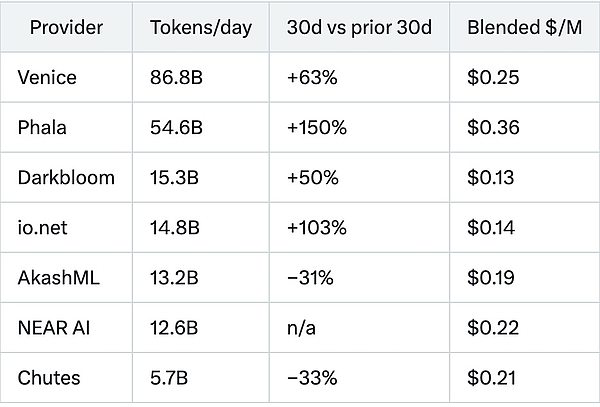
但这些服务商同样会在上新速度、模型规模、隐私保障层面展开竞争。可以观察到,Venice 与 Phala 的模型集存在大量重合;其余竞品则侧重提供小型模型,这类模型自然产生的 Token 消耗量更低。
Venice
Venice 是这批服务商当中商业化表现最为突出的一家。
对 Venice 而言,OpenRouter 属于低收益渠道,主要用来扩大曝光与业务体量;高毛利收入则来自自有 App,App 端单 Token 定价更高。Venice 的隐私专属层级也会转售算力,算力资源采购自 NEAR AI 与 Phala。
它的核心优势在于丰富的产品矩阵以及面向 C 端消费的品牌,而非某一款独家模型。Venice 模型库包含约 400 款模型,覆盖文本、图像、视频、音乐、语音;平台同时上线 Claude Fable 5.1、Grok 4.6 等闭源前沿模型与开源模型,全部遵循无日志留存承诺。近期迭代新增 AI 智能体对话、视频剪辑、加密聊天备份功能。
在 OpenRouter 平台,Venice 是规模最大的加密原生服务商,日均处理约 870 亿 Token。OpenRouter 贡献的营收占其总营收不到 10%(团队 7 月公开披露年化 ARR 达 1 亿美元)。OpenRouter 作为低收益渠道负责放量,高毛利收入来源于自有 App。
Venice 的隐私硬件算力层级,向 NEAR AI 采购的价格为官方标价上浮 7%,向 Phala 采购则在标价基础上加价约 25%。
Chutes
Chutes 是 Bittensor 生态的推理子网(SN64),运行约 4350 张 GPU,其中半数为 H200;目前所有节点都必须部署在 Intel TDX 机密虚拟机内。大部分业务流量来自自有 API 与订阅服务,而非 OpenRouter。
Chutes 团队对外宣称全网日处理 1600 亿 Token,其中 OpenRouter 端流量为每日 57 亿 Token。Chutes 推理定价低于同行,在 OpenRouter 上架的每一款模型中,其报价均位列最便宜的三家服务商之列。
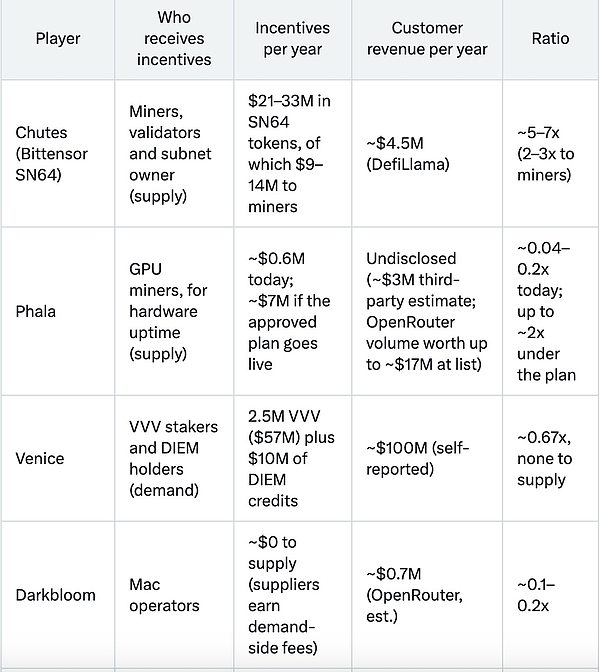
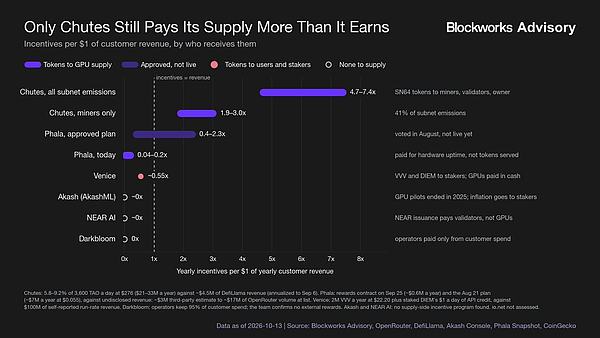
低价很大一部分由网络代币补贴支撑。当前该子网获取 Bittensor 代币总释放量的 6 9%,TAO 单价 276 美元,折算子网每年代币补贴规模 2100 3300 万美元,全部以原生代币发放,其中 41% 分配给矿工。DefiLlama 统计其链上年收入约 450 万美元,代币释放补贴约为链上实际收入的 5 7 倍;仅矿工分得部分,就达到实际收入的 2 3 倍。
AkashML
Akash 是这批项目中历史最久的 GPU 交易市场。当前活跃 GPU 共 283 张,峰值时期曾达到 897 张,年度租赁服务费 370 万美元。旗下推理服务 AkashML,是 Darkbloom 在 OpenRouter 平台最直接的竞争对手。
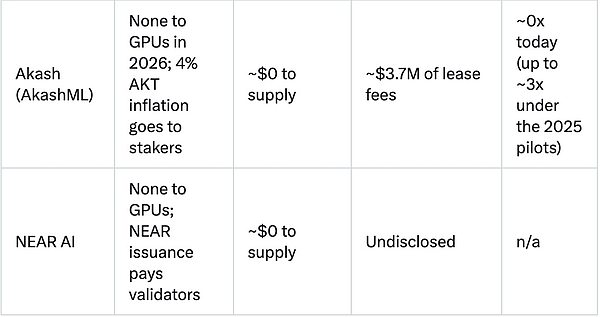
2026 年该网络没有运行 GPU 激励计划;Akash 在 2025 年末将 160 万枚未使用的 AKT 激励代币返还社区资金池。AKT 每年 4% 通胀产出全部分配给质押者,而非 GPU 算力提供者。自 3 月起,用户每一笔付费都会回购并销毁 AKT,算力提供者收到等额法币价值的回报;网络只是流转用户付费,不会额外增发代币补贴。
Phala
Phala 基于 Intel TDX 与英伟达机密计算 GPU 搭建机密云,同时开源开发 dstack 机密计算运行时,NEAR AI 同样基于该组件运行。它是 OpenRouter 上第二大加密原生服务商,过去一周日均处理 546 亿 Token,7 月时仅为每日 50 亿 Token。
Phala 既是 GPU 算力运营商,同时也扮演机密算力路由的角色。它的网关会对外公示每一个模型实际调用的上游服务商。根据公开清单,上周 OpenRouter 的大部分流量实际跑在第三方硬件之上:
-
约三分之一流量来自 Chutes 的机密硬件;
-
15% 来自 NEAR AI;
-
40% 流量全部为 DeepSeek V4.1 Flash,经由 RedPill 路由,不使用机密硬件。
9 月,约半数流量运行在 Phala 自身的可信执行环境。当时运行在自有硬件上体量最大的模型 GLM 5.3,现已显示由 Tinfoil 提供服务。Phala 转售第三方模型的定价等于或高于上游供应商,例如 Kimi K3,Phala 平台价格比 Chutes 高出约 35%。
Phala 并未对外披露营收。按照官方标价,不计缓存折扣、不计向上游供应商支付成本,其 OpenRouter 流量对应的理论年化收入最高约 1700 万美元。
代币层面,9 月末 Phala 的 GPU 挖矿奖励年化约 60 万美元,奖励依据硬件规格与在线时长结算,与实际调用量无关。8 月代币持有者投票决议,将剩余 1.6 亿枚 PHA 在 15 个月内加速释放,按现价折合每年约 700 万美元。
io.net
io.net最初是 Solana 生态 GPU 交易市场,如今在 OpenRouter 对外销售推理算力。过去一个月,其 Token 调用量几乎翻倍,达到每日 148 亿 Token,与 Darkbloom 持平;在 7 家服务商中,它的单 Token 价格为倒数第二低。
Gemma 4 26B 是io.net调用量第二大的模型,同时也是 Darkbloom 的头部模型,这让io.net成为 Darkbloom 最直接的加密赛道对手。Darkbloom 该模型报价更低(0.067 美元对比 0.155 美元),但io.net在延迟指标上占优(0.57 秒对比 2.05 秒)。
Darkbloom & Yukon
Darkbloom 与 Yukon 是 EigenCloud 的全新基础组件。EigenCloud 前身为 Eigenlayer,开创了再质押赛道,如今将重心转向 AI 推理与算力赛道。
Darkbloom 是一套加密推理网络:除用户实际调用付费外无额外补贴;硬件不和竞争对手共享;需求侧的计费统计由中立计量系统完成。
Darkbloom 以现金报酬调度 1143 台 Mac 设备提供推理。Apple Silicon Mac 对比 GPU 存在性能局限,现阶段仅可运行参数量更小、成本更低的模型,Darkbloom 正在该细分赛道建立差异化优势。
对于 Darkbloom 所服务的模型,主要竞争者均为中心化托管服务商。虽然 Darkbloom 报价更低,但整体延迟偏高,导致 OpenRouter 平台的任务调度会较少分配流量给它。
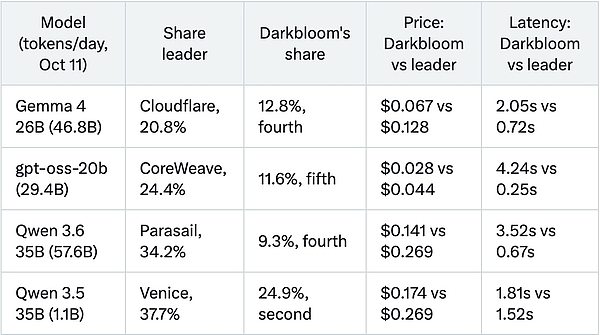
Darkbloom 在通义千问 Qwen 3.5 35B 模型上拿到了最高流量占比,该场景下它的延迟与头部服务商差距最小。在其余模型上,它的响应速度比行业领先者慢 3 至 17 倍,仅能获取约十分之一的流量。
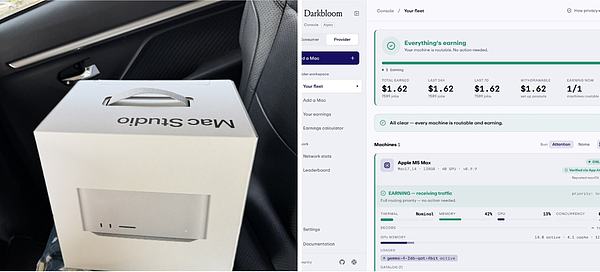
Yukon 于 2026 年 8 月 12 日上线,是一个开源的 “自动研究” 平台:任何人都可以让人类研究者或 AI 智能体针对基准测试开展优化,经过验证的性能改进会合并至共享代码库,成为新的基准版本。
它和 Darkbloom 存在紧密关联:其 MLX.fast 赛道要求开发者基于 Darkbloom 算力节点所使用的同一套 MLX Swift 技术栈,提升开源模型在苹果硅芯片上的运行速度。
MLX.fast 当中有三款模型正是 Darkbloom 对外提供服务的模型:
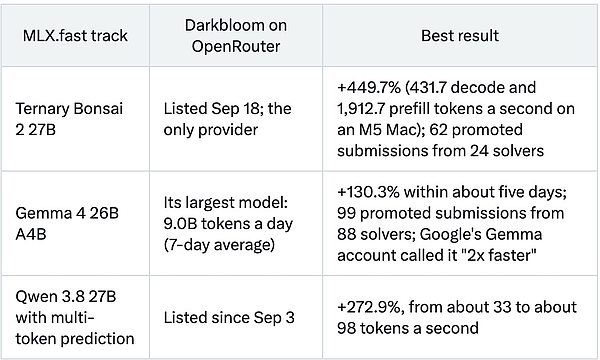
对 Darkbloom 而言,这相当于无需自建实验室即可获取研发成果。在不新增硬件的前提下,Mac 设备解码速度提升,单台机器便可处理更多 Token,算力运营方也能获得更高收益。这也是解决 Darkbloom 当前因延迟、吞吐量短板流失流量最直接的路径。
值得注意,Yukon 并非仅供 Darkbloom 使用:平台举办多场竞赛,最新的 hashmash 竞赛主要针对传统密码学安全开展压力测试与优化。未来或许会有更多企业效仿 Darkbloom,借助 Yukon 实现前沿技术突破。
尽管 Darkbloom 正在为 EigenCloud 带来持续增长的手续费收入,但 Yukon 该如何捕获价值、并将收益传导至 EIGEN 代币,目前尚不明确。
量化代币激励的实际作用
本篇所分析的绝大多数网络,并不会完全依靠用户付费来覆盖供给侧或需求侧的部分成本。为便于横向对比,我们将各类激励的年度规模与用户付费年收入做对标,并按照激励接收方进行分类:
-
面向 GPU 供给方的代币激励:发放给硬件运营者。该激励保障算力持续在线,也使得网络可以做到定价低于硬件实际成本。
-
面向用户与质押者的代币激励:用来换取用户使用与用户忠诚度;GPU 硬件本身依旧以现金结算报酬。
-
面向供给方的现金奖励:在用户付费之外,额外向算力运营商发放美元现金补贴。
结论
加密 AI 推理赛道在整个推理市场中体量尚小,但处于增长阶段。该领域内,多家服务商正在尝试不同技术路线与实验方案,各家的商业模式差异巨大。
-
Venice 在一众项目当中营收最高,但其收入主要来自自有面向消费者的应用;接入 OpenRouter 的目的是扩大曝光,而非赚取收益。它既从未公开的第三方采购算力,同时也转售 NEAR AI 与 Phala 的算力来支撑自身隐私专属服务层级。
-
Phala 正越来越偏向扮演机密算力路由的角色,其在 OpenRouter 上的绝大部分流量实际跑在其他服务商的硬件之上,并依靠激励机制对供给侧进行补贴。
-
Chutes 与 AkashML 售卖分布式 GPU 网络的算力资源。Chutes 的低价策略仍高度依赖 Bittensor 的代币释放补贴,而 Akash 的 GPU 激励已于 2025 年终止。
-
Darkbloom 是唯一采用消费级硬件对外提供推理服务的服务商,同时也是唯一一个拥有独立开源研发分支的项目。
我们会持续跟踪该赛道,并把分析范围拓展至不在 OpenRouter 上架的其他推理服务商。目前尚不能确定加密赛道是否具备独特护城河以赢得市场竞争,但各类试验与创新具备发展潜力,行业的竞赛已经正式开启。